

Ein Soll-Ist-Vergleich ergibt nur Sinn, wenn du bereits eine Planung erstellt hast. Das heißt deine Umsätze sind geplant, deine voraussichtlichen Kosten berücksichtigt und du hast eine Vorstellung davon welches Ergebnis am Ende des Jahres herauskommen soll.
Wenn du diese Voraussetzung erfüllt hast, sollte deine Planung danach natürlich nicht ungenutzt bleiben. Wirklich hilfreich wird eine Planung, wenn du regelmäßig überprüfst:
Was hatte ich geplant (soll) und was ist tatsächlich passiert?
Genau dafür gibt es eben den Soll-Ist-Vergleich. Bei einem Soll-Ist-Vergleich stellst du deine geplanten Unternehmenszahlen (soll) den tatsächlich erreichten Zahlen (ist) für denselben Zeitraum gegenüber. Dadurch erkennst du Abweichungen bei deinem Umsatz, Kosten oder Ergebnis und kannst analysieren, wodurch sie entstanden sind.
In diesem Beitrag zeige ich dir Schritt für Schritt, wie du einen Soll-Ist-Vergleich aufbaust, welche Zahlen du dir genauer ansehen solltest und wie du aus Abweichungen Entscheidungen für dein Unternehmen ableiten und treffen kannst.
1. Vergleiche immer denselben Zeitraum
Der erste Schritt klingt wirklich banal, ist aber wichtig. Wenn du deinen Soll-Ist-Vergleich zum 31. Oktober machst, vergleichst du deine Ist-Zahlen von Jänner bis Oktober mit deinen geplanten Zahlen von Jänner bis Oktober. Nicht mit deiner gesamten Jahresplanung.
Deine Auswertung könnte zum Beispiel diese Spalten enthalten und so aufgebaut sein:
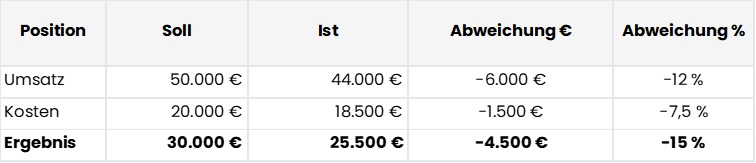
Damit weißt du aber eigentlich erst, dass es eine Abweichung gibt. Interessant wird es im nächsten Schritt bei der Frage nach dem „Wo?“.
2. Analysiere deinen Umsatz nach Kategorien
Ein zweiter wichtiger Punkt ist, dass du bei deinem Umsatz Kategorien bildest und nicht nur den Gesamtumsatz betrachtest. Warum?
Nehmen wir an, dein Gesamtumsatz liegt 6.000 € unter Plan. Daraus kannst du noch nicht erkennen, wo diese Abweichung entstanden ist. Deshalb macht es Sinn, deinen Umsatz abhängig von deinem individuellen Geschäftsmodell weiter zu unterteilen.
Das können zum Beispiel sein:
- unterschiedliche Produkte
- Dienstleistungen
- Beratungsleistungen
- Workshops
- Geschäftsbereiche
- Kundengruppen
- wiederkehrende und einmalige Umsätze
Ein vereinfachtes Beispiel:
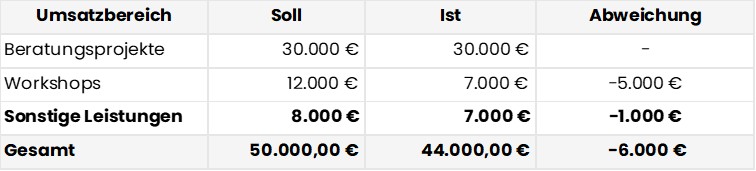
Und schon sieht die Sache ganz anders aus und wir haben viel mehr Informationen. Es ändert sich nämlich schon hier die Frage von
„Warum fehlen mir 6.000 € Umsatz?“
zu
„Warum liegen meine Workshops 5.000 € unter Plan?“
Dann kannst du weiter analysieren: Wurden weniger Workshops gebucht? Ist ein größerer Auftrag ausgefallen oder lediglich auf November verschoben worden? Waren die Preise niedriger als angenommen? Oder entwickelt sich dieser Geschäftsbereich grundsätzlich anders, als du bei deiner Planung erwartet hattest?
Je sinnvoller du deine Umsätze kategorisierst, desto leichter kannst du erkennen, wo Abweichungen tatsächlich entstehen. Was tatsächlich sinnvoll ist, richtet sich nach deinem Unternehmen.
3. Woher bekommst du deine Ist-Daten?
Spätestens jetzt stellt sich eine sehr praktische Frage: Muss ich diese ganzen Zahlen jeden Monat händisch in Excel eintragen?
Meine Antwort darauf: Bitte nicht, wenn es sich vermeiden lässt!
Deshalb lautet die Frage vielmehr: Woher kommen deine Daten (= Datenquelle)?
Ist-Daten können beispielsweise aus der Buchhaltung, deinen Bankdaten oder anderen im Unternehmen verwendeten Systemen stammen. Gerade wenn du deinen Soll-Ist-Vergleich regelmäßig machen möchtest, lohnt es sich deshalb, über eine strukturierte und möglichst automatisierte Datenbasis nachzudenken.
Ich arbeite dafür gerne mit Excel Power Query und Power Pivot. In meinem Beitrag Controlling mit Excel gehe ich ausführlicher darauf ein, warum manuelle Datenpflege schnell zu Fehlern, doppelten Arbeiten und Inkonsistenzen führen kann und wie eine strukturierte und automatisierte Datenbasis im Controlling aufgebaut werden kann. Dort erläutere ich auch kurz, wie ich Power Query nutze.
→ Weiterlesen: Controlling mit Excel
Wie das in der Praxis aussehen kann, zeige ich außerdem in meinem Beitrag Finanzplanung in Excel für eine Agentur. In diesem Kundenprojekt werden Bankdaten importiert und mit Power Query gesammelt, bereinigt und für die Auswertung aufbereitet. Die Bankdaten werden dabei auch Kategorien wie beispielsweise Sozialabgaben oder Bewirtung zugeordnet.
→ Praxisbeispiel: Finanzplanung in Excel für eine Agentur
Zusammengefasst. Der Soll-Ist-Vergleich wird durch die Automatisierung wesentlich interessanter: Du brauchst weniger Zeit für das Zusammensuchen der Zahlen und hast mehr Zeit für die Frage, was dir diese Zahlen eigentlich sagen.
4. Kosten nicht nur insgesamt betrachten
Dasselbe Prinzip wie beim Umsatz gilt auch für deine Kosten. In Summe betrachtet, liefern dir deine Kosten nur sehr eingeschränkt Infos.
Angenommen, du hattest bis Oktober Kosten von 20.000 € geplant. Tatsächlich sind nur 18.500 € angefallen. Unterm Strich bedeutet das du hast 1.500€ gespart. Perfekt, oder?
Nicht ganz. Die richtige Antwort: Das musst du dir genauer anschauen.
Teile deine Kosten deshalb ebenfalls in sinnvolle Kategorien auf, etwa:
- Personal und Fremdleistungen
- Miete und Raumkosten
- Software und Lizenzen
- Marketing
- Versicherungen
- Fahrzeug und Reisen
- Beratung und Weiterbildung
- sonstige betriebliche Aufwendungen
Vielleicht stellst du fest, dass deine laufenden Kosten ziemlich genau deiner Planung entsprechen, eine geplante Investition über 1.500 € aber noch gar nicht getätigt wurde. Dann hast du nicht unbedingt 1.500 € „gespart“. Die Ausgabe hat sich möglicherweise nur verschoben. Genau deshalb ist eine Abweichung zunächst einmal nur eine Information.
Die entscheidende Frage ist: Warum ist sie entstanden?
5. Prüfe, was die Abweichungen für dein Ergebnis bedeuten
Im nächsten Schritt schauen wir uns Umsatz und Kosten gemeinsam an:
Dein Umsatz liegt 6.000 € unter Plan. Weil gleichzeitig aber auch deine Kosten niedriger ausgefallen sind, beträgt die Abweichung beim Ergebnis in diesem vereinfachten Beispiel 4.500 €.
Deshalb würde ich den Umsatz nie isoliert betrachten. Ein Unternehmen kann den geplanten Umsatz übertreffen und trotzdem beim Ergebnis schlechter abschneiden, wenn gleichzeitig die Kosten stärker steigen.
Am Ende interessiert uns schließlich nicht nur, wie viel Umsatz hereinkommt, sondern auch, was davon übrigbleibt (= Gewinn oder Verlust).
6. Handelt es sich um eine einmalige oder strukturelle Abweichung?
Nicht jede Abweichung sollte gleich behandelt werden oder erfordert unmittelbar Handlungsbedarf. Ich würde zwischen drei unterschiedliche Arten von Abweichungen unterscheiden:
Zeitliche Abweichung:
Ein für Oktober geplantes Projekt findet erst im November statt. Der Umsatz ist nicht „verloren“, sondern zunächst nur verschoben. So etwas passiert übrigens ständig im Alltag.
Einmalige Abweichung:
Eine ungeplante größere Ausgabe erhöht deine Kosten. Hier solltest du prüfen, ob es tatsächlich ein Einmaleffekt ist.
Strukturelle Abweichung:
Ein Produkt oder eine Dienstleistung erreicht über einen längeren Zeitraum nicht die geplanten Umsätze. Oder eine Kostenposition liegt regelmäßig über deiner Planung.
Gerade die letzte Variante finde ich besonders spannend und diese erfordert wirklich deine Aufmerksamkeit. Denn vielleicht musst du dann nicht deine tatsächlichen Zahlen an deine Planung „anpassen“. Vielleicht musst du deine Planung an die neue Realität anpassen.
7. Vergiss bei deinem Soll-Ist-Vergleich die Liquidität nicht
Bis hierhin haben wir uns Umsatz, Kosten und Ergebnis angesehen. Diese Betrachtung sagt dir aber noch nicht automatisch, wie viel Geld tatsächlich verfügbar ist.
Gewinn und Liquidität sind zwei unterschiedliche Dinge.
Deshalb sollte zu deinem regelmäßigen Finanzcheck auch der Blick auf die kommenden Ein- und Auszahlungen gehören.
Welche Kundenrechnungen sind beispielsweise noch offen? Welche Zahlungen kommen voraussichtlich herein? Welche Fixkosten, Rechnungen, Investitionen oder Abgaben stehen noch an?
Wie du genauso eine Planung aufbaust, erkläre ich ausführlich in meinem Beitrag Liquiditätsplanung für Selbstständige & KMUs – So vermeidest du Zahlungsengpässe.
→ Weiterlesen: Liquiditätsplanung für Selbstständige & KMUs – So vermeidest du Zahlungsengpässe
8. Ergänze deinen Soll-Ist-Vergleich um einen Forecast
Jetzt kommen wir zu meinem persönlichen Lieblingsteil. Denn nur zurückschauen und die Vergangenheit zu analysieren, ist kein zukunftsbezogenes Controlling.
Angenommen, dein tatsächlicher Umsatz liegt Ende Oktober bei 44.000 €. Gleichzeitig weißt du bereits, dass du für November und Dezember mit weiteren 11.000 € Umsatz rechnest.
Dann ergibt sich:
44.000 € Ist-Umsatz + 11.000 € erwarteter Umsatz = 55.000 € Forecast
Diese Zahl kannst du jetzt deinem geplanten Jahresumsatz gegenüberstellen.
Dasselbe Prinzip kannst du auf relevante Kostenpositionen und dein erwartetes Ergebnis anwenden. Damit beantwortest du nicht mehr nur die Frage: „Wo stehe ich heute?“
sondern vielmehr:
„Wo werde ich voraussichtlich am Jahresende landen, wenn es nach aktuellem Stand weitergeht?“
9. Aus deinen Zahlen müssen Entscheidungen werden
Am Ende deines Soll-Ist-Vergleichs solltest du nicht nur eine hübsche Excel-Tabelle mit roten und grünen Zahlen vor dir haben, sondern auch Entscheidungen anhand dessen treffen können.
Nimm dir also jede wesentliche Abweichung vor und beantworte drei Fragen:
1. Was ist passiert?
Wo weicht mein Ist wesentlich vom Soll ab?
2. Warum ist es passiert?
Ist die Abweichung zeitlich, einmalig oder strukturell? Welche Umsatz- oder Kostenkategorie verursacht sie?
3. Was mache ich damit?
Muss ich überhaupt etwas verändern? Muss ich meinen Forecast anpassen? Möchte ich zusätzliche Aufträge gewinnen, Kosten hinterfragen oder mein ursprüngliches Ziel bewusst korrigieren?
Das ist der eigentliche Sinn eines Soll-Ist-Vergleichs.
Es geht nicht darum möglichst viele Zahlen miteinander zu vergleichen, sondern zu verstehen, wo dein Unternehmen steht, warum es dort steht und welche Entscheidung du daraus treffen möchtest.
Und manchmal lautet das Ergebnis übrigens auch ganz einfach: Alles im grünen Bereich. ✅
Dann darf Excel auch wieder geschlossen werden. 😉

